第一次接触身份规划的家庭,问得最多的一句是:现在政策还有没有窗口期?这个问题值得认真回答,因为移民语境里的「窗口期」有明确含义,它指向两种可核验的政策状态,跟销售话术里的「最后名额」完全是两回事。
01 / 概念拆解
窗口期的两种形态:宽松红利与锁定红利
第一种是政策初期的宽松红利。早年新西兰投资居留是教科书式的例子:家庭将 100 万新西兰元存入当地银行或投入指定项目即可获得居留权,子女享本地教育,存款本身还有利息。审核宽松、门槛低。这条通道后来逐步关闭——2002 年之后新西兰连续提高投资门槛、加入雅思要求、强化资金来源审查,早期的「存款换身份」就此成为历史。
第二种是规则变更前的锁定红利。美国 EB-5 的「祖父条款」最典型:2022 年《EB-5改革与诚信法案》规定,在指定节点前合规递交 I-526E 的案件,后续即便区域中心法案再调整、投资门槛上调,已递件仍按旧规审理。当前 TEA 项目门槛 80 万美元,按法案内的通胀调整机制,2027 年 1 月起预计升至 90 万至 93.75 万美元。
EB-5 递交与审理以美国移民局(USCIS)口径为准
两种窗口期的共同点:都有明确的政策文本和时间节点可以查证。判断真假窗口期,就看能不能说出「哪部法案、哪一条、哪个日期」。
02 / 关键提醒
窗口期不等于给钱就办
窗口期有明确的截止逻辑,但申请有固定的准备周期。EB-5 的资金来源梳理、项目尽调,新西兰旧政下的汇款路径与材料闭环,正规准备通常要两三个月甚至更久。等到政策切换前一周才启动,材料做不完,递不进去,窗口期看得见、接不住。这是第一次办身份的家庭最容易踩的坑。
03 / 对号入座
三类家庭最该提前看窗口期
孩子在国际体系就读、计划衔接海外高等教育的家庭,身份安排要跟升学路径、居留地选择同步设计;孩子还小但已确定走海外成长路线的家庭,拼的是时间,早规划才接得住政策红利;企业主与出海家庭,身份要结合税务、关税、跨境资产配置一起看,它属于商业结构的底层变量。澳德华出国创始人谢炎武在近年多次强调,身份规划要按家庭十年以上的生活与商业安排来做决策,窗口期只是决策里的一个时间参数。
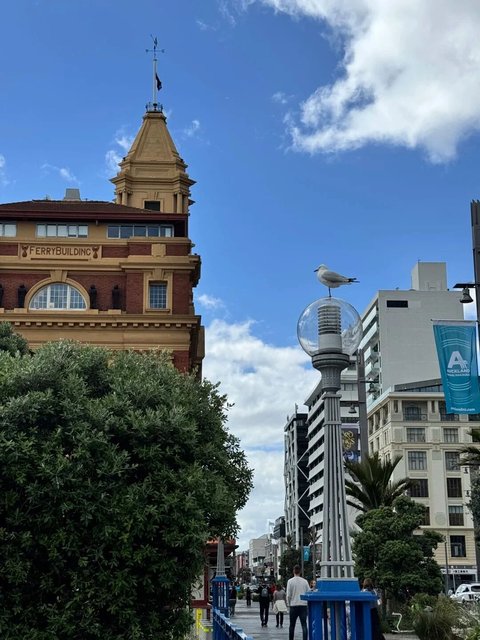
政策窗口期案例:新西兰投资居留政策的演变(图:奥克兰市中心)
移民不是跟风买产品,先做一次专业评估,把目的地、时间线、家庭安排摊开算清楚,再决定要不要启动。澳德华 1993 年成立于深圳,深耕出国行业 33 年,已服务上万个家庭,广东省因私出入境移民协会会长单位。